
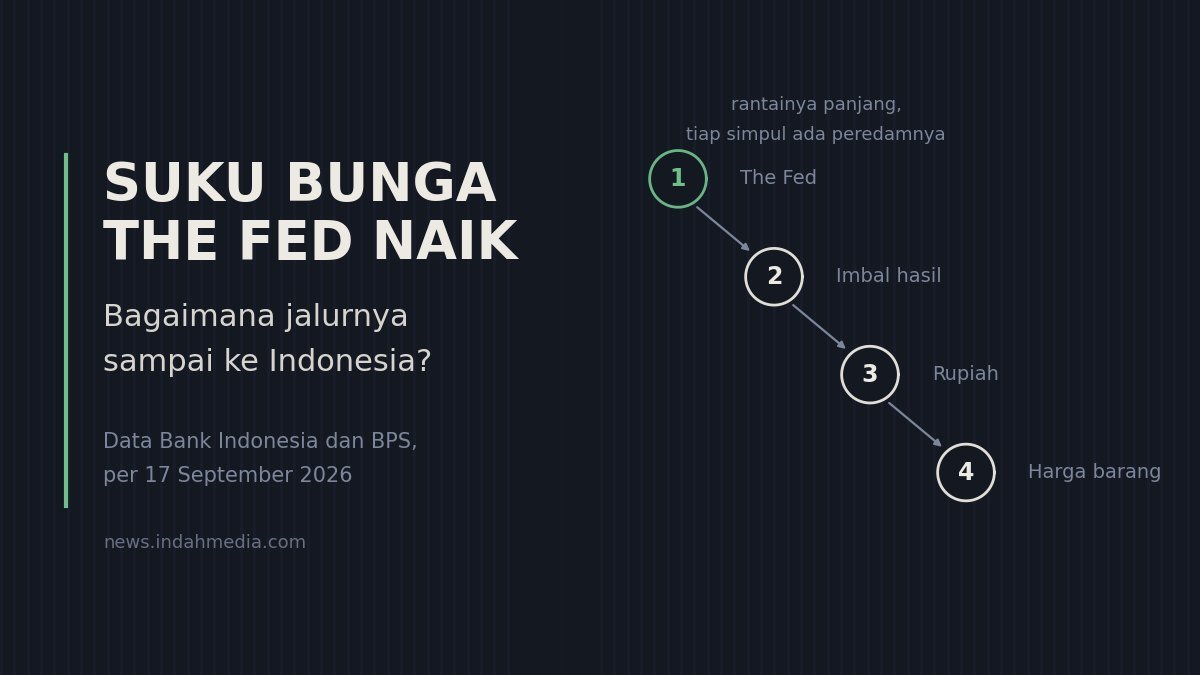
Pada Rabu, 16 September 2026 waktu Amerika Serikat, bank sentral negara itu menaikkan suku bunga acuannya sebesar 0,25 poin persen. Ini kenaikan pertama dalam lebih dari tiga tahun. Keputusannya diumumkan Kamis dini hari waktu Indonesia.
Pertanyaan yang wajar muncul: apa urusannya dengan kita? Jawabannya ada, tetapi tidak sesederhana “bunga di sana naik, harga di sini naik”. Ada rantai yang harus dilewati, dan setiap mata rantai punya penahannya masing-masing. Tulisan ini mencoba menelusuri rantai itu satu per satu, dengan data resmi per pertengahan September 2026.
Posisi Indonesia saat ini
Sebelum membahas dampaknya, ada baiknya kita tahu titik berangkatnya.
Inflasi Agustus 2026: 3,19 persen secara tahunan (BPS), masih di dalam sasaran 2,5 ± 1 persen.
Kurs rupiah: ditutup sekitar Rp17.696 per dolar AS pada Rabu, 16 September 2026.
RDG berikutnya: dijadwalkan 23–24 September 2026, jadi respons resmi BI belum diputuskan saat artikel ini ditulis.
Satu hal penting yang sering terlewat: Bank Indonesia sudah lebih dulu menaikkan suku bunga sepanjang 2026, totalnya 100 basis poin atau 1 poin persen, yaitu 50 bps pada Mei, 25 bps pada 9 Juni, dan 25 bps pada 18 Juni. Jadi Indonesia tidak sedang mulai dari titik nol.
Mata rantai pertama: selisih imbal hasil
Investor global memilih tempat menaruh dana dengan membandingkan imbal hasil dan risiko. Surat utang Amerika dianggap paling aman, sementara surat utang negara berkembang memberi imbal hasil lebih tinggi sebagai kompensasi risiko.
Ketika bunga di Amerika naik, selisih itu menyempit. Sebagian investor lalu menghitung ulang: apakah tambahan imbal hasil di Indonesia masih sepadan dengan risikonya. Kalau jawabannya tidak, sebagian dana dipindahkan keluar. Inilah yang biasa disebut arus modal keluar.
Perlu dicatat, ini kecenderungan, bukan kepastian. Imbal hasil surat berharga negara Indonesia bertenor 10 tahun tercatat 7,29 persen pada akhir Juli 2026, masih cukup jauh di atas imbal hasil surat utang Amerika. Ruangnya belum habis.
Mata rantai kedua: nilai tukar rupiah
Kalau dana keluar, investor menukar rupiah menjadi dolar. Permintaan dolar naik, penawarannya tetap, dan harga dolar dalam rupiah ikut naik. Itulah yang kita sebut rupiah melemah.
Sepanjang tahun ini rupiah memang tertekan. Pada Juni sempat menembus Rp18.000 per dolar, lalu berangsur membaik dan bergerak di kisaran Rp17.600 hingga Rp17.900 selama Agustus dan pertengahan September.
Yang menarik, kenaikan BI-Rate pada Mei dan Juni justru diikuti masuknya modal asing. Destry Damayanti, yang saat itu menjabat Pejabat Sementara Gubernur BI, menyebut pada awal Agustus bahwa aliran masuk itu mencapai sekitar 8,5 sampai 9 miliar dolar AS, terutama ke Surat Berharga Negara dan Sekuritas Rupiah Bank Indonesia. Artinya, arah arus modal bukan sesuatu yang otomatis dan searah.
Mata rantai ketiga: harga barang impor
Di sinilah rantai tadi mulai terasa di dompet. Hitungannya sebenarnya sederhana:
Misalkan sebuah komponen impor berharga 100 dolar. Kalau kurs bergerak dari Rp17.000 menjadi Rp17.700, maka:
Selisihnya Rp70.000, atau sekitar 4,1 persen. Barang yang banyak memakai bahan impor, seperti obat, pupuk, gandum, dan komponen elektronik, akan ikut terpengaruh.
Tetapi ada dua hal yang menahan. Pertama, perpindahan ini tidak langsung dan tidak penuh. Pedagang biasanya menahan harga dulu, memakai stok lama, atau menyerap sebagian selisihnya. Jarak waktunya bisa beberapa bulan. Kedua, tidak semua isi belanja kita berasal dari impor. Beras, sayur, ikan, dan jasa lokal lebih dipengaruhi cuaca, panen, dan biaya distribusi dalam negeri daripada oleh kurs.
Itu sebabnya inflasi Indonesia pada Agustus 2026 masih 3,19 persen, jauh berbeda dari kondisi inflasi di Amerika, meski kurs sudah bergerak cukup lama.
Mata rantai keempat: bunga kredit dan tabungan
Mata rantai terakhir baru bekerja kalau Bank Indonesia memutuskan menyesuaikan BI-Rate. Dan bahkan kalau itu terjadi, perpindahannya ke bunga bank tidak langsung.
Bank menentukan bunga kredit bukan hanya dari suku bunga acuan, melainkan juga dari biaya dana, likuiditas, risiko debitur, dan strategi masing-masing bank. Karena itu, BI-Rate naik tidak berarti bunga KPR ikut naik pekan itu juga.
Yang paling cepat terasa biasanya kredit berbunga mengambang dan produk simpanan berjangka. Kredit berbunga tetap tidak terpengaruh sampai masa tetapnya berakhir.
Jadi, apa yang mungkin dilakukan Bank Indonesia?
Sampai artikel ini ditulis, belum ada keputusan. Rapat Dewan Gubernur dijadwalkan 23–24 September 2026.
Yang bisa kita pahami adalah pertimbangan yang biasa dipakai BI: stabilitas nilai tukar, sasaran inflasi 2,5 ± 1 persen, arus modal, dan prospek pertumbuhan ekonomi. Keempatnya kadang menarik ke arah berbeda. Menaikkan bunga menolong rupiah, tetapi menambah beban biaya pinjaman bagi dunia usaha. Menahan bunga menjaga kegiatan ekonomi, tetapi menyisakan tekanan pada kurs.
Perlu ditegaskan, BI tidak wajib mengikuti langkah bank sentral Amerika. Sepanjang beberapa tahun terakhir ada kalanya keduanya bergerak searah, ada kalanya tidak. Keputusannya bergantung pada kondisi dalam negeri, bukan sekadar meniru.
Yang bisa dilakukan pembaca
Bagian ini sengaja ditulis sederhana, karena reaksi berlebihan biasanya lebih merugikan daripada peristiwanya sendiri.
Bagi yang punya cicilan, hal paling berguna adalah membuka kembali perjanjian kredit dan mengecek satu hal: bunganya tetap atau mengambang. Kalau mengambang, cari tahu kapan bisa berubah dan sebesar apa, lalu siapkan ruang di anggaran bulanan.
Bagi yang punya simpanan, bunga deposito cenderung bergerak mengikuti arah suku bunga, meski tidak selalu cepat. Membandingkan penawaran antarbank biasanya lebih berdampak daripada menunggu kebijakan.
Bagi yang berdagang dengan bahan impor, menjaga catatan harga pokok dan tidak mengunci harga jual terlalu jauh ke depan akan menolong.
Dan bagi semua orang, satu hal yang paling praktis: jangan menukar rupiah ke dolar karena panik. Kurs bergerak dua arah, dan biaya jual beli valuta asing sering memakan selisih yang diharapkan.
Menutup
Rantai dari ruang rapat bank sentral Amerika sampai ke harga di warung memang ada, tetapi panjang, bertahap, dan di setiap simpulnya ada faktor yang meredam. Memahami rantainya jauh lebih berguna daripada menebak ujungnya.
Catatan. Artikel ini disusun berdasarkan data yang tersedia hingga 17 September 2026, bersumber dari Bank Indonesia, Badan Pusat Statistik, dan pemberitaan pasar. Angka kurs dan imbal hasil bergerak setiap hari, sehingga angka yang tercantum di sini adalah gambaran pada tanggal tersebut, bukan posisi terkini saat Anda membaca. Uraian di atas menjelaskan mekanisme dan kecenderungan umum, bukan ramalan atas apa yang pasti terjadi. Tulisan ini bersifat edukasi dan bukan saran keuangan atau anjuran investasi. Untuk keputusan yang menyangkut kredit, simpanan, atau usaha, pembaca disarankan berkonsultasi dengan pihak yang berwenang atau penasihat keuangan berizin, serta merujuk langsung pada pengumuman resmi Bank Indonesia.